CashtoCode im Schweizer Online-Casino – wer es nimmt, wer nicht, und welche Schiene stattdessen offensteht
 Available in US
Stand der Daten: 30 September 2026, geprüft gegen die ESBK-Liste der konzessionierten Online-Spielbanken (Stand 17. März 2026).
Wer in der Schweiz nach «Online-Casino mit CashtoCode bezahlen» sucht, hat eine ganz konkrete Vorstellung: bargeldlos einzahlen, ohne dass ein Kontoauszug die Überweisung verrät, ohne Kreditkarte, ohne E-Wallet. In der Schweiz kollidiert dieser Wunsch mit einer geschlossenen Liste. Zehn Häuser führen hier überhaupt eine Online-Spielbank, alle über eine Konzessionserweiterung der Eidgenössischen Spielbankenkommission (ESBK) an ein landbasiertes Casino gebunden, und die Zahlungsmethoden, die sie anbieten, spiegeln die Schweizer Schienenlandschaft: TWINT, PostFinance, Karten, Banküberweisung, Paysafecard, vereinzelt Skrill und Neteller. CashtoCode, das eigentlich auf einem Barcode an der Ladenkasse beruht, taucht in dieser Liste nicht auf. Der Barcode funktioniert im Schweizer Detailhandel schlicht nicht flächendeckend, und die zehn Anbieter haben das Verfahren nicht in ihre Kassen integriert. Die Seite, die hier beginnt, geht dieser Lücke nach: was CashtoCode ist und warum es in der Schweiz praktisch nicht vorkommt, welche Häuser dennoch Zahlungen ohne Bankkonto oder Kreditkarte ermöglichen, und welche Regeln das Geldspielgesetz (BGS) dem Spieler ohnehin aufzwingt.
Die Reihenfolge ist bewusst gewählt. Zuerst der Schutzrahmen – Spielsperre, Sozialkonzept, Selbstauschluss –, weil er jede folgende Wahl einrahmt. Dann der Zahlungsverkehr, also das, was tatsächlich auf dem Bildschirm passiert, wenn ein Spieler Geld einzahlt. Dann die zehn Häuser im Vergleich, weil die Suche am Ende doch auf eine Auswahl läuft. Den Schluss bildet die Rechtslage, denn sie beantwortet die unausgesprochene Frage, die jeder Vergleich weckt: was passiert, wenn man doch woanders spielt.
Inhaltsverzeichnis
- Spielerschutz und Verantwortung – was das Schweizer Regime vor jede Einzahlung setzt
- Zahlungsabwicklung – was an der Kasse tatsächlich passiert
- Die zehn ESBK-lizenzierten Online-Casinos im Vergleich
- Funktionsweise – wie das CashtoCode-Prinzip in Märkten ausserhalb der Schweiz funktioniert
- Rechtslage – was erlaubt ist und was nicht
- Was der Willkommensbonus tatsächlich kostet
- Häufig gestellte Fragen
Spielerschutz und Verantwortung – was das Schweizer Regime vor jede Einzahlung setzt
Bevor ein einziger Franken den Weg in ein Online-Casino findet, steht ein Sicherheitsnetz, das im Geldspielgesetz verankert ist und das jeder konzessionierte Anbieter umsetzen muss. Wer es übersieht, weil die Werbung es nicht zeigt, übersieht den Teil des Spiels, der am wenigsten Spass macht: den, der danach kommt.
Spielsperre als landesweites Instrument
Die Spielsperre ist das härteste Werkzeug im Schweizer Spielerschutz. Wer sie beantragt – freiwillig oder auf Anordnung des Casinos –, wird in einer zentralen Datenbank erfasst und ist für alle konzessionierten Spielbankenspiele in der Schweiz und im Fürstentum Liechtenstein gesperrt, online wie landbasiert. Eine Aufhebung ist frühestens nach drei Monaten möglich und nur, wenn der ursprüngliche Sperrgrund nicht mehr besteht. Seit dem 7. Januar 2025 deckt die Sperre Liechtenstein mit ab.
Für den Spieler bedeutet das: Die Sperre ist kein Arbeitstitel, sie ist eine Mauer quer durch den Markt. Wer bei einem Haus gesperrt ist, kann nicht einfach das nächste ausprobieren – die nächsten neun sehen den gleichen Status. Die Konsequenz: Wer regelmässig spielt und merkt, dass das Verhältnis zum Spiel kippt, hat genau einen Schritt, der wirklich etwas ändert, und der wirkt überall.
Sozialkonzept und finanzielle Verhältnisse
Jedes konzessionierte Casino betreibt ein Sozialkonzept, das über die blosse Sperre hinausgeht. Spielerinnen und Spieler, die häufig oder mit hohen Einsätzen spielen, müssen auf Verlangen einen Nachweis ihrer finanziellen Verhältnisse vorlegen. Wer keine Unterlagen einreicht oder wessen finanzielle Lage den Einsatz nicht trägt, wird gesperrt. Es gibt also keine anonyme Hochroller-Erfahrung im legalen Schweizer Markt – wer viel setzen will, muss belegen, dass er es sich leisten kann.
Diese Regel gehört zu den unbequemen Wahrheiten, die in der Werbung fehlen. Sie ist der Grund, warum die Behauptung «mit kleiner Bankroll viel spielen» auf Schweizer Boden nur für die kleinen, kontrollierten Einsätze funktioniert. Wer regelmässig die Grenze reizt, bei der das Casino nachfragen darf, wird früher oder später gebeten, den Lohnzettel zu zeigen.
Einsatz-, Verlust- und Sitzungslimits
Über die gesetzlichen Mindeststandards hinaus bieten die lizenzierten Häuser selbstgesetzte Werkzeuge: Einzahlungslimits, Verlustlimits, Sitzungszeitlimits. Diese sind freiwillig vom Spieler zu setzen, aber die Plattformen müssen sie anbieten und ihre Einhaltung technisch durchsetzen. Wer ein Tageslimit von 50 Franken setzt und es erreicht, kann am gleichen Tag keinen Franken mehr einzahlen – unabhängig davon, wie viel Bargeld im Portemonnaie liegt und wie verlockend ein Barcode an der Kasse wäre.
Diese Limits wirken auf den ersten Rand wie ein Bonus für die Spielsucht, sind aber tatsächlich ein Schutz für jede Spielweise: Wer mit einem kleinen Budget spielt, kann das Budget härter zäumen als das eigene Verhalten es zuliesse. Die Tools funktionieren, weil sie ausserhalb der Spielsitzung gesetzt werden, in einem Moment, in dem der Spieler noch nicht im Spiel ist.
Identitätsprüfung als Pflicht
Anonymes Spiel ist in der Schweiz ausgeschlossen. Jedes lizenzierte Online-Casino verifiziert die Identität seiner Kundinnen und Kunden vollständig – Name, Adresse, Geburtsdatum, in der Regel per Ausweis-Upload und Adressnachweis. Die Verifizierung ist keine Höflichkeit, sie ist Voraussetzung für die Konzession. Wer ein Casino betritt, das ohne diese Prüfung spielen lässt, hat bereits das erste Signal übersehen, an dem ein konzessionierter Anbieter erkennbar ist.
Diese Pflicht kollidiert frontal mit der Vorstellung, die hinter CashtoCode steht: anonym, ohne Spuren, ohne Konto. Im Schweizer Rahmen ist genau diese Anonymität nicht möglich, egal welche Zahlungsmethode gewählt wird. Auch eine Bareinzahlung über einen Barcode löst eine voll verifizierte Spielerkonto-Eröffnung aus – und zwar vor der ersten Transaktion.
Zahlungsabwicklung – was an der Kasse tatsächlich passiert
Der Zahlungsverkehr in Schweizer Online-Casinos folgt den lokalen Schienen. CashtoCode gehört nicht dazu, und diese Lücke ist kein Versehen, sondern die Konsequenz aus zwei Strukturen: dem Schweizer Detailhandel, in dem das CashtoCode-Verfahren nicht breit aufgestellt ist, und dem ESBK-Regelwerk, das keine Pflicht zur Aufnahme bestimmter Methoden kennt, aber nur Methoden zulässt, die in einem regulierten, nachvollziehbaren Rahmen funktionieren.
Grundprinzip der Ein- und Auszahlung
Einzahlung läuft, technisch gesprochen, immer gleich: Das Spielerkonto wird aufgeladen, das Geld stammt aus einer Quelle, die der Anbieter kennt – eine Schweizer Bankverbindung, eine Karte mit Namen, ein E-Wallet mit verifiziertem Inhaber. Die Gutschrift erfolgt sofort, sobald die Zahlung bestätigt ist. Bei TWINT etwa meldet die App dem Casino in Sekunden den Eingang; bei PostFinance und Banküberweisung kann es wenige Minuten bis zu einem Werktag dauern.
Auszahlungen gehen den umgekehrten Weg und sind strikter reguliert als Einzahlungen. Sie erfolgen ausschliesslich auf ein Schweizer Bank- oder Postkonto, das auf den eigenen Namen lautet – das ist nicht eine Hausregel, sondern die Anforderung an die lizenzierten Anbieter, Geldflüsse zurückzuverfolgen. Eine Auszahlung auf eine Kreditkarte, ein Revolut-Konto oder an eine Drittperson ist auch auf ausdrücklichen Wunsch nicht möglich. Diese Einschränkung schliesst bestimmte Spielertypen aus – etwa Wenig-Spieler mit nur einer Kreditkarte und keinem Schweizer Bankkonto – und sie ist der Preis für den Schutzrahmen, in dem die Häuser arbeiten.
TWINT als Schweizer Standard
TWINT ist die dominierende Einzahlungsmethode in den zehn Häusern, weil sie das einzige System ist, das die breite Schweizer Bevölkerung tatsächlich nutzt. Es ist direkt mit dem Bankkonto verbunden, in der App sofort bestätigt, funktioniert ohne Kreditkarte und ohne Drittanbieter. Die meisten Häuser berechnen keine Gebühr, und der Mindestbetrag liegt fast durchgehend bei 10 Franken.
Die Kehrseite: TWINT verlangt ein Smartphone mit App-Installation und ein verifiziertes Bankkonto. Wer beides nicht hat – etwa ein Konto nur in einem EU-Land, oder ein altes Handy ohne App – fällt aus dieser Schiene heraus. Genau hier setzt die Suche nach CashtoCode an: bei Spielern, die kein Schweizer Bankkonto an die Online-Welt anbinden wollen oder können.
Paysafecard und andere Prepaid-Wege
Paysafecard ist die einzige prepaid-basierte Methode, die in mehreren Schweizer Häusern auftaucht. Sie funktioniert über 16-stellige PIN-Codes, die an Tankstellen, Kiosken und Poststellen gekauft werden, ohne dass ein Bankkonto nötig wäre. Allerdings: Auch hinter der Paysafecard steht am Ende eine Identitätsprüfung – wer höhere Beträge einzahlt, muss sich legitimieren. Und das Casino selbst verifiziert seinen Spieler ohnehin bei der Kontoeröffnung.
Paysafecard ist damit der CashtoCode-Logik am nächsten: Bargeld gegen Code, Code gegen Spielguthaben. Sie ist allerdings nicht an einer Schweizer Ladenkasse als «Bezahlen mit Barcode»-Funktion integriert, sondern als PIN-Code-Produkt. Wer mit Bargeld spielen will, ohne dass die Hausbank etwas mitbekommt, findet in der Paysafecard eine Teillösung – aber nur eine Teillösung, weil die Limits für nicht verifizierte PIN-Käufe niedrig sind.
Warum CashtoCode in der Schweiz praktisch fehlt
CashtoCode basiert auf einem Barcode, der an der Kasse eines teilnehmenden Händlers gescannt wird und einen Einkauf gegen Bargeld freischaltet. In Märkten wie Deutschland oder Österreich ist das Verfahren im Lebensmitteleinzelhandel und an Tankstellen breit akzeptiert. In der Schweiz ist die Durchdringung gering: Die grossen Detailhändler führen das Verfahren nicht, und die Casino-Betreiber haben kein vitales Interesse, eine Methode zu integrieren, die nur einen Bruchteil der Zahlungsfälle abdeckt.
Dazu kommt: Die Schweizer Regulierung verlangt eine lückenlose Nachvollziehbarkeit von Geldflüssen. Bargeld-Barcodes liegen quer zu diesem Prinzip, weil sie zwischen Casino und Spieler eine anonyme Zwischenstation einziehen. Das ist nicht verboten, aber es erhöht den Compliance-Aufwand für das Casino, ohne dass der Spieler einen Vorteil hätte, der über «kein Kontoauszug» hinausginge.
Geschwindigkeit der Auszahlungen
Die Auszahlungsdauer variiert nach Methode und Haus. Die schnellste Variante ist die Banküberweisung auf das eigene Schweizer Konto – und die dauert bei den meisten Anbietern zwischen einem und drei Werktagen. Bei Jackpots ist die Banküberweisung ausdrücklich die langsamste Methode. Kreditkarten-Auszahlungen, wo sie überhaupt angeboten werden, sind ähnlich schnell, aber nicht überall verfügbar. Bei 7Melons etwa erfolgen Auszahlungen unabhängig vom Betrag gebührenfrei und brauchen 2 bis 3 Werktage.
Was nicht funktioniert: Auszahlungen auf ein E-Wallet, das nur unter dem Spieler-Pseudonym läuft, oder auf eine Karte einer ausländischen Bank. Das ist kein Bonus, kein Goodwill – es ist die direkte Folge der Geldspielgesetz-Regel, dass Geld zurück auf eine identifizierte Quelle muss.
Gebührenstruktur
Die Mehrheit der lizenzierten Häuser erhebt keine Einzahlungsgebühren. Wo eine Gebühr erhoben wird, betrifft sie meistens ausländische Karten oder spezielle Methoden, nicht die Schweizer Standards. Bei Casino777 ist ausdrücklich festgehalten, dass keine Einzahlungsgebühren anfallen. Bei Swiss4win sind TWINT-Einzahlungen ab 10 Franken ohne Zusatzgebühren. Auszahlungsseitig sind Gebühren in den allermeisten Fällen ebenfalls nicht vorgesehen – bei 7Melons ausdrücklich «stets gebührenfrei».
Die Gebührenfreiheit gehört zu den Merkmalen, die ein lizenziertes Haus von einem ausländischen unterscheidet. Offshore-Anbieter werben mit Bonus, behalten aber an Ein- und Auszahlung. In der Schweiz ist die Gebühr nicht der Ertragsmechanismus – die Konzession ist es, und die bringt ihre eigenen Pflichten mit.
Die zehn ESBK-lizenzierten Online-Casinos im Vergleich
Die nachfolgende Tabelle zeigt die zehn Häuser, die derzeit (Stand 17. März 2026) in der Schweiz eine ESBK-Online-Konzession halten, mit den für eine CashtoCode-Suche relevanten Feldern: hinter welchem landbasierten Casino sie stehen, seit wann sie online sind, und ob CashtoCode in ihrem Zahlungsportfolio vorkommt.
| Casino | Landbasiertes Haus dahinter | Online seit | CashtoCode im Portfolio |
|---|---|---|---|
| Swiss Casinos | Casino Pfäffikon | 02.09.2019 | nicht angeboten |
| Swiss4Win | Casino Lugano | 01.03.2021 | nicht angeboten |
| Casino777 | Casino Davos | 09.09.2019 | nicht angeboten |
| StarVegas | Casino Interlaken | 24.02.2020 | nicht angeboten |
| Casineo | Casino Locarno | 17.03.2026 | nicht angeboten |
| 7Melons | Grand Casino Bern | 15.09.2020 | nicht angeboten |
| Pasino | Casino Meyrin | 16.11.2020 | nicht angeboten |
| Jackpots | Grand Casino Baden | 05.07.2019 | nicht angeboten |
| Admiral | Casino Mendrisio | 16.07.2025 | nicht angeboten |
| MyCasino | Grand Casino Luzern | 22.08.2019 | nicht angeboten |
Die Spalte rechts hat in jeder Zeile denselben Eintrag – und das ist der Punkt: Keines der zehn konzessionierten Häuser listet CashtoCode als Einzahlungsmethode. Die Suche nach «Casino mit CashtoCode» führt in der Schweiz konsequent ins Leere, und zwar nicht, weil die Methode verboten wäre, sondern weil die Häuser sie schlicht nicht anbieten.
Die Tabelle trägt damit selbst die Antwort. Was sie nicht zeigt, ist das, was in der Spalte daneben steht: Welche Schiene ein Haus stattdessen anbietet, wenn Bargeld ohne Kreditkarte das Ziel ist. Paysafecard taucht in mindestens vier Häusern auf, TWINT in praktisch allen, PostFinance in den meisten. Für einen Spieler, der nach der Anonymität eines Barcodes sucht, ist die nächstliegende Schweizer Antwort nicht CashtoCode, sondern Paysafecard.
Swiss Casinos
Swiss Casinos betreibt die Online-Plattform für das Casino Pfäffikon, eine der ersten ESBK-Erweiterungen überhaupt, online seit dem 2. September 2019. Das Einzahlungsportfolio deckt die Schweizer Schiene breit ab: Kreditkarten (Visa, Mastercard, Diners Club, Discover), TWINT, Apple Pay, PostFinance inklusive E-Finance, Paysafecard und Banküberweisung. CashtoCode ist nicht Teil des Angebots.
Wer hier spielt, bekommt ein voll reguliertes Haus mit langer Historie und einem vollständigen Schweizer Zahlungsportfolio. Die fehlende CashtoCode-Methode ist kein Nachteil, der durch eine andere Methode aufgewogen werden müsste – das Haus hat in TWINT und PostFinance zwei Schienen, die für praktisch jeden Schweizer Spieler funktionieren. Bargeld ohne Bankkonto bleibt aber auch hier aussen vor.
Swiss4Win
Swiss4Win ist die Online-Plattform des Casinos Lugano und seit dem 1. März 2021 aktiv. Das Haus positioniert sich ausdrücklich über TWINT: Einzahlungen sind ab einem Mindestbetrag von 10 Franken ohne Zusatzgebühren möglich, die Gutschrift erfolgt sofort nach Bestätigung in der TWINT-App. Diese Ausrichtung macht Swiss4Win für Spieler interessant, die ohne Kreditkarte einzahlen wollen und ein Smartphone mit TWINT-App besitzen.
CashtoCode sucht man hier vergebens. Das ist konsequent – wer in der Schweiz mit Bargeld-basierten Methoden spielen will, hat mit TWINT und Paysafecard zwei Optionen, die das Haus abdeckt, und CashtoCode würde nur eine weitere Schnittstelle bedeuten, die im Schweizer Detailhandel nicht flächendeckend funktioniert. Für einen Spieler aus dem Tessin mit TWINT-Gewohnheit ist Swiss4Win eine reibungslose Wahl.
Casino777
Casino777 ist die Online-Plattform von Casino Davos, seit dem 9. September 2019 in Betrieb. Das Zahlungsportfolio ist eines der breitesten im Feld: Visa, Mastercard, TWINT, Apple Pay, Paysafecard, PostFinance Card und Banküberweisung, ausdrücklich ohne Einzahlungsgebühren. Yapeal ergänzt das Angebot als zusätzliche Schweizer Schiene. CashtoCode ist nicht im Portfolio.
Casino777 richtet sich an Spieler, die Flexibilität bei der Einzahlung schätzen und möglichst wenige Reibungspunkte akzeptieren wollen. Für die CashtoCode-Suche bleibt das Haus trotz breitem Angebot aussen vor – der Barcode ist keine angebotene Schiene. Wer mit Kreditkarte oder TWINT zahlt, bekommt hier eine der reibungslosesten Erfahrungen im Feld.
StarVegas
StarVegas betreibt die Online-Plattform für das Casino Interlaken, seit dem 24. Februar 2020 online. Das Haus akzeptiert VISA/Mastercard, TWINT, Skrill/Neteller, Apple Pay, PostFinance, Aircash Abon und paysafecard, mit einer Mindesteinzahlung von 10 Franken. CashtoCode ist nicht Teil des Angebots.
StarVegas deckt mit Skrill und Neteller zwei E-Wallets ab, die sonst nur Admiral bietet – ein Vorteil für Spieler, die ein Schweizer Bankkonto umgehen wollen und stattdessen ein verifiziertes E-Wallet verwenden. Für Bargeld-basierte Einzahlungen ohne Konto bleibt das Haus aussen vor. Die Mischung aus Schweizer Schiene und internationalem E-Wallet macht das Haus für eine bestimmte Spielernische attraktiv, aber nicht für die CashtoCode-Frage.
Casineo
Casineo ist die Online-Plattform des Casinos Locarno und mit Online-Start vom 17. März 2026 das jüngste Haus im Feld. Die Mindesteinzahlung liegt für alle Methoden bei 10 Franken, die akzeptierten Methoden sind TWINT, Kreditkarten und PostFinance. CashtoCode ist nicht im Portfolio.
Casineo ist klein in der Methodenauswahl und neu in der Konzession. Wer hier spielt, bekommt die Grundversorgung der Schweizer Schiene, aber keine zusätzlichen Wege. Für Spieler mit TWINT oder PostFinance ist das ausreichend, für Bargeld-Sucher bleibt das Haus aussen vor.
7Melons
7Melons gehört zum Grand Casino Bern und ist seit dem 15. September 2020 online. Das Haus akzeptiert Kreditkarte (Visa, Mastercard), PostFinance Card, PostFinance E-Finance, TWINT, Paysafecard und Apple Pay. Die Mindesteinzahlung liegt bei 10 Franken, der Höchstbetrag über PostFinance bei 100’000 Franken. CashtoCode ist nicht im Portfolio.
7Melons ist das Haus, das die Bargeld-Frage am konsequentesten beantwortet, ohne CashtoCode zu führen: Mit Paysafecard ist eine prepaid-basierte Einzahlung möglich, und die Auszahlungslogik ist klar geregelt – ausschliesslich auf ein Schweizer Bankkonto, das auf den eigenen Namen lautet, gebührenfrei, 2 bis 3 Werktage. Für Spieler, die mit einem Paysafecard-Code einzahlen wollen, ist 7Melons eine der direkten Adressen.
Pasino
Pasino gehört zum Casino Meyrin und ist seit dem 16. November 2020 online. Das Haus akzeptiert TWINT, Apple Pay, Visa, Mastercard, PostFinance, paysafecard, Neteller, Skrill sowie Banküberweisungen. Die Mindesteinzahlung liegt bei 10 Franken, die Mindestauszahlung bei 1 Rappen – wer weniger auf dem Konto hat, kann den vollen Betrag auszahlen lassen. CashtoCode ist nicht im Portfolio.
Die Besonderheit: Mit Neteller und Skrill bietet Pasino zusammen mit StarVegas und Admiral die E-Wallet-Schiene an, die im Rest des Feldes fehlt. Für Spieler mit Schweizer E-Wallet-Account ist Pasino damit eine relevante Adresse. CashtoCode bleibt aussen vor.
Jackpots
Jackpots gehört zum Grand Casino Baden und ist mit Online-Start vom 5. Juli 2019 das dienstälteste Haus im Feld. Das Zahlungsportfolio umfasst TWINT, PostFinance, Kreditkarte, Banküberweisung, Apple Pay und Paysafecard. TWINT-Einzahlungen sind ohne Zusatzgebühren und werden sofort verarbeitet. CashtoCode ist nicht im Portfolio.
Auszahlungen gehen ausschliesslich auf ein Schweizer Bank- oder Postkonto auf den eigenen Namen, Kreditkarte und Revolut sind ausgeschlossen. Die Banküberweisung ist mit 1 bis 2 Werktagen die langsamste Auszahlungsmethode. Der Willkommensbonus für Neukunden ist mit bis zu 2’200 Franken und 200 Freespins über die ersten vier Einzahlungen einer der grösseren im Feld, mit Verdoppelung der ersten Einzahlung bis 700 Franken und Freespins ab einer Mindesteinzahlung von 100 Franken.
Jackpots ist die Adresse für Spieler, die das längste am Markt etablierte Haus suchen, mit einem breiten Schweizer Portfolio und einem substanziellen Neukundenpaket. Wer CashtoCode sucht, wird nicht fündig, hat aber in TWINT, Paysafecard und PostFinance drei solide Alternativen.
Admiral
Admiral gehört zum Casino Mendrisio und ist seit dem 16. Juli 2025 im Feld – eines der jüngeren Häuser. Das Portfolio umfasst für Ein- und Auszahlungen Visa/Mastercard, Skrill, Neteller, Paysafecard, Apple Pay und TWINT. CashtoCode ist nicht im Portfolio.
Admiral ist neben StarVegas und Pasino eines der drei Häuser, die Skrill und Neteller anbieten. Für Spieler mit verifiziertem E-Welt-Account ist das ein klarer Vorteil, weil es die Einzahlung ohne direkten Bankkonto-Bezug erlaubt – nicht anonym, aber mit grösserer Distanz zur Hausbank. Wer bargeld-basiert einzahlen will, ist mit Paysafecad hier richtig, nicht mit CashtoCode.
MyCasino
MyCasino gehört zum Grand Casino Luzern und ist seit dem 22. August 2019 online. Das Haus ist im Zahlungsportfolio nicht im Detail dokumentiert, hält aber die Mindestauszahlungsgrenze bei 10 Franken – wer weniger auf dem Konto hat, kann den vollen Betrag auszahlen lassen. CashtoCode ist nicht im Portfolio.
MyCasino ist die Adresse für Spieler, die ein Haus mit Luzerner Anker und langer Online-Historie suchen. Für die CashtoCode-Frage bleibt das Haus wie alle anderen aussen vor. Die Mindestauszahlung von 10 Franken ist eine der kulanteren im Feld, was Gelegenheitsspieler anspricht, die kleine Beträge bewegen.
Was die CashtoCode-Lücke praktisch bedeutet
Wer in der Schweiz mit Bargeld-basierten Methoden einzahlen will, ohne ein Schweizer Bankkonto direkt anzubinden, landet am Ende bei Paysafecard. Das ist keine CashtoCode-Alternative, aber sie funktioniert nach dem ähnlichen Prinzip: PIN-Code an der Verkaufsstelle kaufen, Code im Casino einlösen. Vier der zehn Häuser führen Paysafecard im Portfolio. Für die anderen sechs gilt: Wer kein Konto und keine Karte hat, bleibt draussen, und das ist die direkte Folge des ESBK-Regelwerks, das eine nachvollziehbare Geldquelle verlangt.
Funktionsweise – wie das CashtoCode-Prinzip in Märkten ausserhalb der Schweiz funktioniert
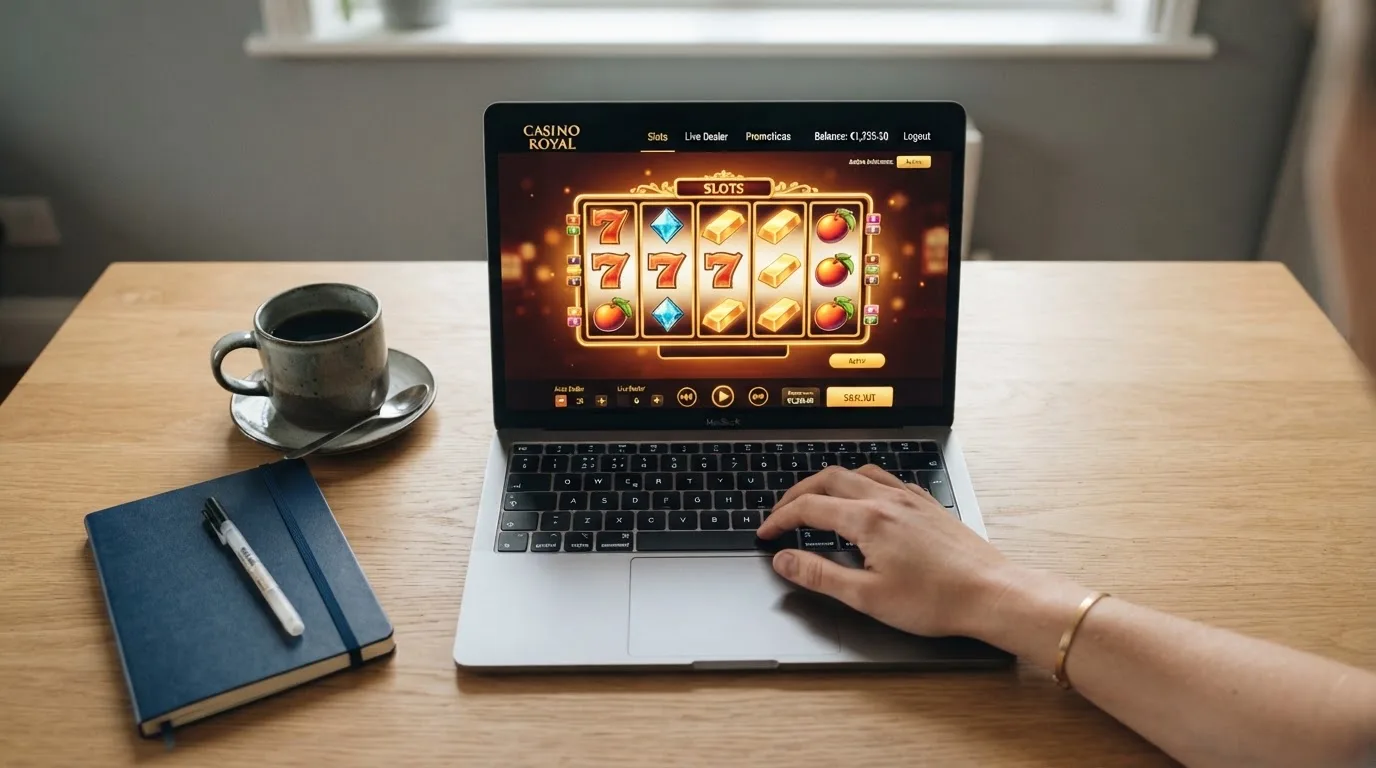
CashtoCode ist ein Verfahren, das in Märkten wie Deutschland, Österreich und Italien funktioniert. Der Spieler wählt im Casino CashtoCode als Einzahlungsmethode, erhält einen Barcode und einen Betrag, geht zu einer teilnehmenden Verkaufsstelle (Supermarkt, Tankstelle, Kiosk), lässt den Barcode scannen und zahlt den Betrag bar. Die Gutschrift im Casino erfolgt sofort. Es ist damit eine bargeld-basierte, konto-unabhängige Einzahlung.
In Märkten, in denen das Verfahren etabliert ist, akzeptieren grosse Einzelhandelsketten den Barcode und das Verfahren deckt ein reales Bedürfnis ab: Spieler, die keine Kreditkarte haben oder wollen und ihr Spielbudget in bar trennen wollen vom übrigen Bankkonto. In der Schweiz ist das Verfahren nicht in den grossen Einzelhandelsketten verankert, und damit fehlt die kritische Masse an Verkaufsstellen, die ein Casino braucht, um die Methode anzubieten.
Dazu kommt eine zweite Schicht: Die Schweiz reguliert Geldflüsse im Glücksspielbereich strenger als viele Nachbarländer. Die ESBK verlangt eine lückenlose Nachvollziehbarkeit von Ein- und Auszahlungen. Bargeld-Barcodes liegen quer zu diesem Prinzip, weil sie eine anonyme Zwischenstation einziehen – der Spieler zahlt bar an einer Kasse, das Casino sieht nur den Barcode-Eingang, die Identitätsprüfung erfolgt beim Spielerkonto, nicht beim Barcode. Das ist nicht verboten, aber es ist eine Komplikation, die ein lizenzierter Anbieter im Schweizer Rahmen nicht ohne weiteres einpreist.
Für den Spieler heisst das: Wer in der Schweiz anonym einzahlen will, kann es in einem lizenzierten Haus nicht. Die Anonymität ist bereits durch die Identitätsprüfung bei der Kontoeröffnung gebrochen, und die bargeldlose Zahlung mit TWINT oder Kreditkarte ist die konsequente Fortsetzung. Die Frage ist weniger, wie man CashtoCode in der Schweiz zum Laufen bringt, sondern welche der angebotenen Methoden das eigene Bedürfnis am ehesten trifft.
Rechtslage – was erlaubt ist und was nicht
Die Schweiz hat 2019 mit dem Geldspielgesetz einen Rahmen gesetzt, der den Online-Glücksspielmarkt neu geordnet hat. Seither gilt: Nur ein landbasiertes Casino mit eidgenössischer Konzession darf eine Online-Spielbank betreiben, und zwar als Erweiterung dieser Konzession. Ausländische Anbieter dürfen keine Geldspiele an Schweizer Residenten anbieten. Die ESBK führt die Liste der aktuell zugelassenen Online-Spielbanken, und sie umfasst genau die zehn Häuser, die in dieser Seite beschrieben sind.
Konzessionierung und Aufsicht
Die ESBK ist die Aufsichtsbehörde. Sie prüft die Konzessionsgesuche, überwacht die laufenden Betriebe und kann bei Verstössen Sanktionen verhängen. Sie ist auch zuständig für die Sperrliste: Anbieter ohne Schweizer Konzession landen auf einer Sperrliste und werden in der Schweiz per DNS-Blockade unzugänglich gemacht. Die Sperrliste wird regelmässig aktualisiert, ein Provider, der heute blockiert ist, kann morgen eine Konzession haben – und umgekehrt.
Gespa (bis 2020 Comlot) ist die Aufsicht für Lotterien und Sportwetten, nicht für die Online-Casinos. Ein Anbieter, der nur eine Gespa-Bewilligung hat, ist kein Casino-Anbieter. Diese Unterscheidung ist für die CashtoCode-Frage relevant: Wer ein Online-Casino sucht, das CashtoCode anbietet, muss verstehen, dass die Methode innerhalb des ESBK-regulierten Marktes nicht existiert – die Frage «warum» ist regulatorisch nicht strafbar, aber operativ nicht beantwortet.
Werbung, Boni und die Werberegeln
Das Geldspielgesetz enthält Werberegeln, die für alle Anbieter gelten. Art. 74 BGS verbietet aufdringliche oder irreführende Werbung, Werbung, die sich an Minderjährige oder gesperrte Personen richtet, sowie Werbung für nicht bewilligte Spiele. Es gibt keine zahlenmässige Bonus-Obergrenze – die Anbieter können Boni anbieten, müssen aber transparent über die Bedingungen informieren.
Für den Spieler bedeutet das: Ein hoher Bonus ist im legalen Markt kein Zeichen für ein zweifelhaftes Haus – Jackpots etwa bietet bis 2’200 Franken plus 200 Freespins – aber die Bedingungen sind hart. Die Freespins sind ab 100 Franken Mindesteinzahlung verfügbar und nur auf ausgewählten Spielen einlösbar. Wer einen Bonus annimmt, ohne die Konditionen zu lesen, hat bereits einen Fehler gemacht.
Besteuerung der Gewinne
Gewinne aus einem Schweizer konzessionierten Online-Casino sind bis 1 Million Franken steuerfrei – indexiert entspricht das etwa 1,07 Millionen Franken für 2026. Darüber fällt eine Verrechnungssteuer von 35 Prozent auf den übersteigenden Betrag an. Gewinne aus ausländischen oder nicht konzessionierten Angeboten sind ab dem ersten Franken steuerpflichtig und müssen in der Steuererklärung deklariert werden.
Die Konsequenz: Wer in einem lizenzierten Haus spielt und unter der Schwelle bleibt, hat eine saubere Ausgangslage. Wer die Schwelle reisst, sollte einen Steuerberater fragen. Wer ausländische Anbieter nutzt, ist ab dem ersten Franken in der Pflicht, und die Frage, ob die Gewinne tatsächlich realisiert werden, ist eine andere.
Ausländische Anbieter und ihre Folgen
Ein ausländischer Anbieter, der Schweizer Residenten ohne Schweizer Konzession Geldspiele anbietet, macht sich strafbar – nicht der Spieler. Die ESBK stellt klar, dass Spieler nicht verfolgt werden, aber auf den Schutz des Schweizer Rechts verzichten. Im Klartext: Wer bei einem ausländischen Anbieter spielt, hat kein Spielsperre-System, das ihn schützt, kein Sozialkonzept, das bei hohem Einsatz eingreift, keine Schweizer Aufsicht, die bei Streit vermittelt, und im Gewinnfall eine Steuerpflicht, die beim lizenzierten Haus entfällt.
Die Sperrliste sorgt zudem dafür, dass der Zugriff auf solche Seiten in der Schweiz technisch erschwert wird. Die DNS-Blockade ist nicht unknackbar, aber sie zeigt, dass der Gesetzgeber den Markt geschlossen halten will. Wer sie umgeht, bewegt sich in einer Grauzone, die er gegenüber Bank, Steuerbehörde und im Streitfall selbst verantworten muss.
Was der Willkommensbonus tatsächlich kostet
Jackpots bietet den grössten dokumentierten Willkommensbonus im Feld: bis zu 2’200 Franken und 200 Freespins über die ersten vier Einzahlungen, mit Verdoppelung der ersten Einzahlung bis 700 Franken. Wer die volle Summe mitnimmt, hat 2’200 Franken Bonusgeld auf dem Konto. Die Frage ist, was das in Spielzeit und statistischem Verlust bedeutet.
Die Rechnung gehört zum Standardrepertoire jeder Bonus-Analyse: erforderlicher Umsatz gleich Bonusbetrag mal Wagering-Faktor, Spieldauer gleich Umsatz geteilt durch Einsatz pro Spin mal die durchschnittliche Spin-Dauer. Wer 700 Franken Bonus auf der ersten Einzahlung mitnimmt und einen typischen Wagering-Faktor von 35 annimmt, muss 24’500 Franken durch die Slots drehen, bevor eine Auszahlung möglich wird. Bei einem Einsatz von 50 Rappen pro Spin sind das 49’000 Spins. Bei einer durchschnittlichen Spin-Dauer von fünf Sekunden sind das rund 68 Stunden reine Spielzeit.
Was das in Franken kostet, hängt vom Slot ab. Bei einem durchschnittlichen RTP von 96 Prozent liegt der statistische Verlust über 24’500 Franken Umsatz bei etwa 980 Franken – das ist mehr als der Bonus selbst. Die Mechanik «Bonusgeld gegen Umsatzpflicht» ist damit keine Werbegeste des Hauses, sondern ein Geschäft, bei dem das Haus im Schnitt gewinnt, bevor der Spieler überhaupt auszahlen kann. Wer den Bonus annimmt, ohne die Mechanik zu verstehen, hat den grössten Teil des Bonus bereits verspielt, bevor er ihn auf dem Konto sieht.
Die Rechnung gilt sinngemäss für alle Häuser mit Bonus-Programmen. Der Vorteil eines Willkommensbonus liegt nicht darin, dass er das Haus schlägt – das Haus hat immer den mathematischen Vorteil –, sondern darin, dass er die Spielzeit verlängert und damit den Unterhaltungswert pro eingesetztem Franken erhöht. Wer das versteht, nutzt den Bonus als Verlängerung des Budgets, nicht als Gewinnversprechen.
Häufig gestellte Fragen
Welche Online-Casinos akzeptieren CashtoCode?
Keines der zehn in der Schweiz konzessionierten Online-Casinos listet CashtoCode im Portfolio. Die Methode funktioniert in Märkten wie Deutschland oder Österreich, in denen der Barcode an grossen Einzelhandelsketten akzeptiert wird; in der Schweiz ist die Abdeckung an Verkaufsstellen zu dünn, und die lizenzierten Häuser haben das Verfahren nicht in ihre Kassen integriert. Für bargeld-basierte Einzahlungen ohne Bankkonto ist Paysafecard die nächstliegende Alternative und wird in mehreren Häusern angeboten.
Ist «Online-Casino mit CashtoCode bezahlen» in der Schweiz legal?
Die Frage hat zwei Schichten. CashtoCode selbst ist kein verbotenes Zahlungsmittel – die Methode ist in Märkten ausserhalb der Schweiz regulär im Einsatz. Was in der Schweiz nicht legal ist, ist das Online-Casino-Spiel bei einem nicht konzessionierten Anbieter, und zwar unabhängig von der Zahlungsmethode. Die ESBK führt die Sperrliste solcher Anbieter, der Zugriff wird per DNS-Blockade erschwert, und Spieler haben keinen Schutz durch das Schweizer Recht. Wer die Suche nach CashtoCode auf einen ausländischen Anbieter lenkt, löst die Zahlungsfrage und verliert die Rechtsfrage.
Woran erkenne ich ein von der ESBK lizenziertes Online-Casino?
Ein ESBK-lizenziertes Online-Casino trägt am Fuss der Seite die ausdrückliche Konzessionsangabe, nennt das landbasierte Casino, an das es gebunden ist, und ist auf der ESBK-Liste der zugelassenen Online-Spielbanken verzeichnet. Es verlangt bei der Registrierung eine vollständige Identitätsprüfung mit Ausweis und Adressnachweis, es bietet die Spielsperre als Mechanik an, und seine Auszahlungen gehen ausschliesslich auf ein Schweizer Bank- oder Postkonto auf den eigenen Namen. Wer eines dieser Merkmale vermisst, ist mit hoher Wahrscheinlichkeit bei einem Anbieter ohne Schweizer Konzession.
Wie funktioniert eine Spielsperre in der Schweiz?
Eine Spielsperre wird bei einem konzessionierten Anbieter beantragt – freiwillig oder auf Anordnung des Casinos – und wird in einer zentralen Datenbank erfasst. Sie wirkt für alle konzessionierten Spielbanken in der Schweiz und im Fürstentum Liechtenstein, online wie landbasiert. Eine Aufhebung ist frühestens nach drei Monaten möglich und nur, wenn der Sperrgrund entfallen ist. Das Verfahren ist nicht anonym: Wer eine Sperre beantragt, ist als gesperrt erkennbar, und das Haus, das die Sperre ausgesprochen hat, kann sie nicht unilateral aufheben.
Sind Casino-Gewinne in der Schweiz steuerfrei?
Gewinne aus einem Schweizer konzessionierten Online-Casino sind bis 1 Million Franken steuerfrei – indexiert entspricht das rund 1,07 Millionen Franken für 2026. Darüber fällt eine Verrechnungssteuer von 35 Prozent auf den übersteigenden Betrag an. Gewinne aus ausländischen oder nicht konzessionierten Angeboten sind ab dem ersten Franken steuerpflichtig und müssen in der Steuererklärung deklariert werden. Bei hohen Gewinnen oder grenzüberschreitenden Sachverhalten ist ein Steuerberater die richtige Adresse, die Frage zu klären, bevor das Geld bewegt wird.
Geschrieben von der Redaktion „Casino Auszahlung CH”.